Industrializamos la transacción de vivienda usada.
Compramos.
Unidades residenciales bajo 2.500 UF, pagadas al contado — la oferta la genera un modelo de pricing en tiempo real.
Renovamos.
Remodelación estandarizada con garantías de postventa — producto seminuevo, listo para habitar.
Vendemos.
Seminuevos con financiamiento al pie y ~35% menos precio que la vivienda nueva del sector — vía red de brokers y canal digital.
Sobre una base de data + AI
+1Mde ofertas evaluadas alimentan el pricing — 5 años de plataforma propia
~750deptos comprados como principal desde 2020 — precio real de cierre y costo real de renovación: data que no existe pública en Chile
~650deptos de inventario propio vendidos desde 2020 — el ciclo completo compra-renovación-venta, documentado unidad a unidad
6,2%del mercado de usados en Q2-2026 — en nuestras comunas y rangos de precio de operación
Introducción Buydepa · Ecosistema
Un solo negocio, dos motores que se alimentan.
Métrica que seguimos
16% de la venta H1-2026 fue FIT / externos (40K de 252K UF prometidas)
Venta sin consumir balance · referencia sector: Offerpad pasó de 11% (2024) a 26% (2025) — el pivote capital-light.
Motor de oferta
Motor de demanda
Propietario
origen
Compra directa
capital y velocidad
Remodelación
el spread del seminuevo
La venta
aquí se cruzan
Red de corredores
+800 independientes
Comprador
demanda calificada
Crédito
la herramienta de cierre
↑ Unidades seminuevas que nadie más tiene en el mercado.
Rotación que ninguna inmobiliaria propia alcanza. ↑
Data propietaria
Capa transversal de la máquina.
Recolectamos data en cada nodo del flujo — precios, ofertas, promesas, comportamiento del comprador y del corredor — y esa data alimenta el pricing de la siguiente compra y la siguiente venta.
Líneas capital-light
La misma máquina, sin consumir balance.
Externos en comisiónRemodelación a terceros · a futuro
Aquí vive el crecimiento del margen sin capital.
Introducción Buydepa · Trayectoria
Seis años operando como iBuyer líder · +63% transacciones desde la salida a la bolsa.
De la primera compra en septiembre 2020 al récord Q2 · ~1.420 transacciones totales (compras propias + ventas propias y externas) — la máquina completa origen, remodelación y venta, con la red haciendo la rotación.
Operaciones acumuladas por trimestreSept 2020 → Q2 2026 · unidades acumuladas al cierre de cada trimestre · marcas = inicio de año
transacciones totales al cierre Q2 · 740 compras propias + 684 ventas (propias y externas) desde Sept 2020
1,25MUF
invertidos en compra desde 2020 · 1,34M UF en ventas ya reconocidas
110días
rotación promedio · vale vista → firma de promesa*
8×
más rápido que el mercado · ~4,2 vs ~33 meses de absorción (ver cap 03)
01
Capítulo 01
Cómo vamos a mitad de año
Récord de promesas, récord de facturación y el margen más alto del histórico. Q2 fue rotación: vender lo que ya compramos.
Capítulo 01 · Cómo vamos a mitad de año
La venta ya está acelerando.
El crecimiento del trimestre, año contra año.
+55%YoY
Promesas firmadas
42 uniQ2'25
65 uniQ2'26
146.196 UF prometidas (+60% YoY) · máximo del histórico
+67%YoY
Facturación
$2.638Q2'25
$4.415Q2'26
MM$ CLP · 50 unidades · récord trimestral
42,05%
Margen bruto Q2-2026
récord histórico · sobre ventas facturadas
▲ +1,9 pp YoY
de 40,2% en Q2'25 · +1,08 pp vs Q1'26
Lectura
Tres récords en un mismo trimestre: más promesas firmadas, más ingreso facturado y el margen más alto del histórico. Crecemos vendiendo más — y ganando más por cada venta.
Capítulo 01 · Crecimiento anual
El crecimiento se acelera dentro del año.
Primer semestre 2026 vs primer semestre 2025 · +45% en UF prometidas y +41% en facturación. Y el ritmo dentro del año sube trimestre a trimestre — Q2 solo llega a +67% YoY.
Promesas firmadas · UF+30 unidades vs H1'25
174K
H1'25
83 uni
252K
H1'26
113 uni
Facturación · MM$ CLP+23 unidades vs H1'25
$6.140
H1'25
76 uni · 159K UF
$8.641
H1'26
99 uni · 215K UF
Promesas H1'26113 uni▲ +36% vs H1'25 · +45% en UF
Facturación H1'26$8.641 MM▲ +41% vs H1'25
Facturadas H1'2699 uni▲ +30% vs H1'25 · +35% en UF
Solo Q2'26 · YoY+55% · +67%promesas · facturación — se acelera
LecturaEl crecimiento viene de las dos puntas del negocio: más contratos firmados (promesas +45% en UF) y más ventas convertidas en ingreso (facturación +41%) — con margen bruto en máximo histórico.
Capítulo 01 · Pipeline 2026
El pipeline se convierte en facturación.
Cierre Q1 vs cierre Q2 · composición de la venta potencial · MM$ CLP a precio de venta
Cierre Q1 · 31 mardatos cierre Q1-26
Venta potencial
$18.704M
Facturado YTD ✓$4.226M
Backlog por facturar$2.331M
Stock disponible$6.373M
Stock por recibir$5.774M
+ Compras aceptadas (pre-stock)$8.857M
Cierre Q2 · 30 jundatos cierre Q2-26
Venta potencial
$22.470M
Facturado YTD ✓ · ene-jun$8.660M
Backlog por facturar$3.680M
Stock disponible$8.040M
Stock por recibir$2.090M
+ Compras aceptadas (pre-stock)$5.033M
02
Capítulo 02
Q2-2026 en cifras
Compras, ventas, márgenes y resultado. Lo que hicimos en el trimestre y cómo se compara con la trayectoria de los últimos cinco.
Capítulo 02 · Compras
El capital está desplegado — y rotando.
Lo comprado en trimestres previos asegura el giro completo de las líneas de financiamiento vigentes; los desembolsos siguen absorbiendo ese pipeline · cinco trimestres comparables
Aceptadas · UF12M rolling: 276 uni · 448K UF
115K
Q2'25
73 uni
158K
Q3'25
99 uni
158K
Q4'25
96 uni
119K
Q1'26
73 uni
13K
Q2'26
8 uni
Desembolsadas (VV) · UF12M rolling: 256 uni · 415K UF
71K
Q2'25
44 uni
90K
Q3'25
57 uni
130K
Q4'25
81 uni
118K
Q1'26
71 uni
77K
Q2'26
47 uni
Aceptadas Q2'268 uni▼ −89% vs Q2'25 · pausa por diseño
Desembolsadas Q2'2647 uni▲ +7% vs Q2'25 · sigue el ritmo
Backlog compras aceptadas92K UFaceptadas y aún sin desembolsar
ContextoPausa por diseño, no por falta de oferta · buy box estricto y 91% de conversión aceptación→VV — las compras se reactivan al abrir nuevas líneas.
Capítulo 02 · Ventas
Récord de promesas y facturación.
Promesas Q2-2026 marcan el máximo del histórico (+55% vs Q2'25) y las facturadas igualan el techo trimestral con 50 unidades.
Promesas firmadas · UF12M rolling: 221 uni · 488K UF
UF prometidas Q2'26146K UF▲ +60% YoY · máximo de la serie
Facturación Q2'26$4.415 MM▲ +67% vs Q2'25
Facturadas Q2'2650 unimáximo trimestral del histórico
Capítulo 02 · Márgenes
Margen bruto: nuevo récord en Q2.
Margen bruto trimestral · nominal vs UF · cinco trimestres comparables
Margen bruto nominal (%)FY 2025: 39,28%
40,2%
Q2'25
37,8%
Q3'25
39,5%
Q4'25
40,97%
Q1'26
42,05%
Q2'26
Margen bruto UF (%)FY 2025: 37,46%
36,9%
Q2'25
36,7%
Q3'25
38,4%
Q4'25
40,61%
Q1'26
39,20%
Q2'26
Δ Nominal Q2'26 vs Q1'26+1,08 ppde 40,97% a 42,05%
Δ UF Q2'26 vs Q1'26−1,41 ppde 40,61% a 39,20%
Margen bruto Q2 absoluto$1.289MMM$ CLP nominal
Máximo del histórico42,05%Q2'26 · nominal ponderado
LecturaRécord nominal por segundo trimestre consecutivo. El margen UF (39,20%) se mantiene muy sobre el promedio 2025 (37,46%); el Δ vs Q1'26 (−1,4 pp) refleja el mix de unidades del trimestre, no una caída en la captura de valor.
Capítulo 02 · Resultado neto
Contable −$50M · Gestión +$34M.
Contablemente llevamos el 100% del interés de la deuda a gasto del trimestre. En gestión — cargando solo el costo financiero de las unidades efectivamente vendidas — pasamos el breakeven con $34 millones de utilidad.
Resultado contable
Resultado Neto Compañía Q2
−$50M
100% del interés de deuda llevado a gasto del trimestre, incluido el costo financiero del stock que aún no se vende. Mejora desde −$95M en Q1.
Resultado de gestión
Resultado de Gestión Q2
+$34M
$34 millones sobre el breakeven. Solo cargamos a gasto el costo financiero asociado a las unidades efectivamente vendidas en el trimestre.
$1.289MM
Margen bruto generado en Q2El trimestre produjo $1.289 millones de margen bruto — el mayor monto del histórico, con la tasa también en récord (42,05%).
+$233MM
Gestión · de −$199M a +$34M en un añoEl mismo trimestre de 2025 cerró en −$199M de gestión. Este año, +$34M sobre el breakeven: +$233 millones de mejora con el doble de operación.
+$22,8MM
FIT + Otros · aporte positivoLa línea de venta externa (FIT) y otros ingresos vuelve a sumar al resultado — ingreso por comisión, sin capital inmovilizado.
El interés del stock ya está cargado — la facturación de ese stock viene en H2, con el backlog récord de promesas ya firmado. Dos trimestres consecutivos mejorando en ambos criterios, con facturación creciendo +67% año contra año.
Capítulo 02 · Guidance 2026
Guidance 2026 · rango ajustado por prudencia de H1.
El primer semestre cerró con $8,6K MM facturados y el backlog más grande del histórico. Ajustamos el techo de ambos rangos para reflejar la ejecución real de H1 — no un cambio en la tesis, sí disciplina sobre la banda anual.
$18–22KMM
Rango de ventas 2026
facturación FY · CLP$
▼ −$1K MM piso · −$1K MM techo
vs guidance Q1-2026 · $19–23K MM
$200–500MM
Resultado neto esperado
rango anual 2026
▼ −$50M piso · −$200M techo
vs guidance Q1-2026 · $250–700M
20%
Venta FIT / Externa
sobre ventas totales
= sin cambio
vs guidance Q1-2026 · 20%
Avance H1 vs punto medio del rango de ventas ($20K MM)$8,6K MM · ~43%
H2 concentra la facturación: el backlog récord de promesas ya está firmado — y la participación de mercado se sostiene (ver capítulo 03).
Lectura
El techo del rango baja porque H1 rotó menos stock del planeado; el piso se sostiene por el backlog récord de promesas ya firmadas. Los récords operativos del semestre — promesas, facturación y margen — materializan la utilidad en la segunda mitad, cuando el backlog se factura. Es prudencia sobre la banda, no un reset de la tesis.
03
Capítulo 03
Mercado y diferenciación
Dónde estamos parados y quién vende el producto. El ajuste del guidance no viene de perder posición — participamos del 6,2% de usados en nuestras comunas y rotamos 8× más rápido que el mercado.
Capítulo 03 · Participación de mercado
Las grandes inmobiliarias compiten en escala · Buydepa juega otro juego.
Inmobiliarias de la RM · unidades vendidas al mes (escala) vs velocidad de rotación (eficiencia). Burbuja = N° proyectos · % = participación de mercado · mayo 2026 · gris = ref. marzo, flechas = cambio mar→may.
Capítulo 03 · Canal corredores
No reclutamos más corredores. Instrumentamos el canal.
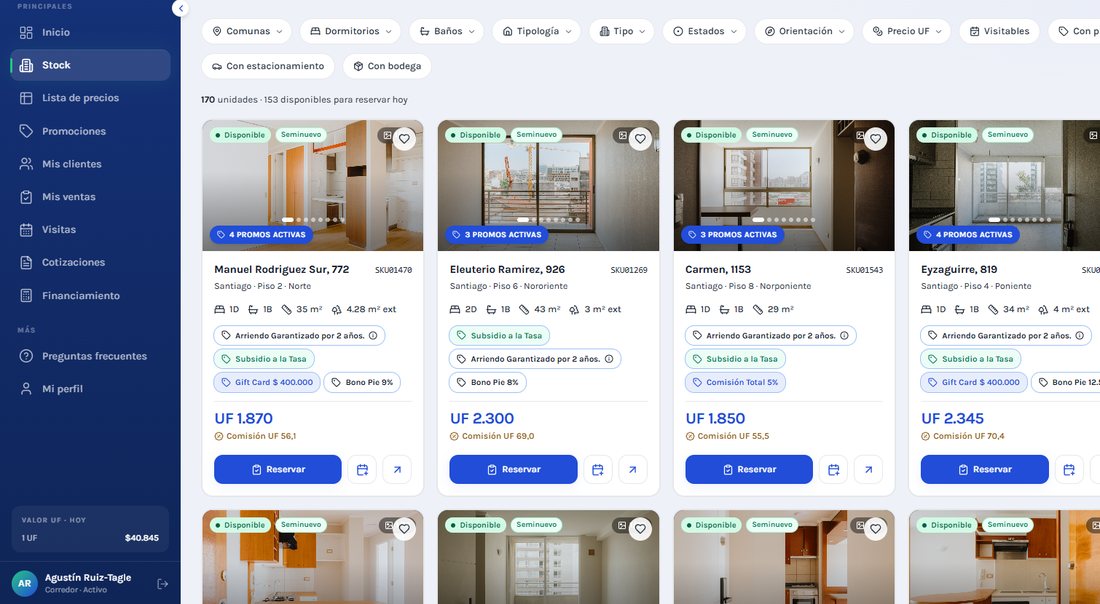
La app propia reemplazó al ejecutivo como interfaz del corredor. Todo lo que antes pasaba por WhatsApp hoy es un evento medido — y lo que se mide, se escala sin sumar ejecutivos.
Antes
El ejecutivo era el cuello de botella
Stock por WhatsApp, sin certeza de disponibilidad
Comisión opaca: había que preguntarla caso a caso
Cotizar dependía de la agenda del ejecutivo
Cero visibilidad del estado de cada reserva
Hoy · corredores.buydepa.com
El corredor opera solo, y cada paso deja dato
01Stock en tiempo real153 de 170 unidades reservables hoy, con ficha por unidad
02Promociones por unidad9 campañas vigentes, con unidades elegibles explícitas
03Comisión en UF visiblepor unidad y según el rol del corredor, sin preguntar
Reserva en 30 segundos, sin pasar por un ejecutivo
Cada clic instrumentado en PostHog, no una encuesta
corredores.buydepa.com/stock
010203
Cartera de corredores · 43 → 95, 2,2× en un año148 usan la app cada semana
RecurrentesNuevosResucitadosDormidos
43
9
19
15
24
−24Q2 25
48
8
25
15
28
−28Q3 25
62
10
27
25
23
−23Q4 25
87
6
49
32
30
−30Q1 26
95
13
41
41
46
−46Q2 26
Embudo del canal · Q2 2026
El tope se duplicó. El fondo creció 53%. Comparado al mismo trimestre del año anterior.
1.193brokers registrados en la plataformabase acumulada
95corredores activos en el trimestre+121%
162clientes con visita aprobada+74%
119clientes cotizados+95%
66promesas firmadas+53%
Capítulo 03 · Tecnología
Creamos un dataset único en Chile · alimenta pricing, brokers y agentes.
5 años operando como principal · data propietaria y agentes de IA operando dentro del flujo comercial.
Data propietaria · el moat
+1M
ofertas evaluadas · 5 años alimentando el pricing
~750
unidades como principal · precio real de cierre y costo real de renovación
Data que en Chile no existe pública. Alimenta cada oferta, cada cotización del broker y cada agente que corre en el flujo — no prometemos adivinar el precio, gestionamos el riesgo.
AGENTE 01Activo
Magi
Ingeniería · fixes y mejoras del sistema operativo
<48h
tiempo mediano de cierre / tarea
4×
rate Q2 → Q3 en curso
Abr
primera actividad · nuevo Q2
AGENTE 02Activo
Gio
Gestión comercial y auditoría de reservas
79%
cotización → visita
37%
visita → reserva
AGENTE 03Nuevo Q2
Kobe
Testing y control de calidad · pasó a producción en Q2
Q2
a producción
Gate
CI/CD · atrapa regresiones
H2
ampliar a flujos comerciales
MÓDULO 04En desarrollo
Escrituración
Automatización del proceso · herramientas, no agente
Q4
piloto · fecha TODO Nico
~15
automatizaciones del flujo
–30%
tiempo notaría → CBR
Ahorro consolidado · rate 2026-Q2$15M/ mesHeadcount evitado — 5-9 FTE entre pricing, gestión comercial y QA. Sigue creciendo cuando se reactiven compras y Magi vuelva a rate Q1 (~10×).
04
Capítulo 04
Hacia adelante
La red de brokers 2,3× más grande, con app propia y un backlog récord de promesas ya firmadas — son las palancas para el segundo semestre: escalar la máquina comercial, reactivar compras y cerrar las líneas de financiamiento pendientes.
Capítulo 04 · Roadmap H2-2026
H2 · escalar a 30 promesas/mes, reactivar compras y cerrar 150-200K UF de nuevo fondeo.
El plan del segundo semestre en tres compromisos concretos, con palancas ya identificadas y pipeline gestionado.
Q3 · Comercial
De 22 a 30 promesas/mes
Dos palancas cubren el gap sin reclutar brokers nuevos: subir la productividad del segundo tier de la red y bajar la tasa de caída de reservas.
+8promesas/mes de gap · dos palancas identificadas
Q3-Q4 · Operaciones
Reactivar compras con ciclo corto
El pipeline de compras quedó cargado, no apagado: la facturación de H2 gira las líneas y el desembolso se reactiva de inmediato — ahora con un ciclo operativo más corto.
92K UFde compras ya aceptadas esperando desembolso — la reactivación no parte de cero
Q4 · Financiero
Dos estructuras de fondeo en pipeline
Banca tradicional y una alternativa complementaria — evaluación paralela para diversificar contraparte.
150-200K UFde deuda nueva objetivo · 2 vehículos en paralelo
Cierre
Q2 marcó tres récords. H2 es repetir y escalar.
146K UF prometidos · $4.415MM facturados · 42,05% de margen bruto. Lo que viene: desarrollar un proceso repetitivo de venta que nos permita alcanzar nuestras proyecciones de largo plazo, reactivar compras y cerrar el capital que abre el próximo ciclo.
 01
02
03